Proses KPR rumah second berbeda dari proses membeli rumah baru, sebab rumah bekas punya riwayat kepemilikan, kondisi bangunan yang sudah dipakai, dan dokumen yang wajib ditelusuri satu per satu. Kalian tidak hanya berurusan dengan bank, tetapi juga dengan penjual, notaris PPAT, kantor pertanahan, dan penilai agunan. Satu dokumen bermasalah bisa menunda akad berminggu-minggu, bahkan menggagalkan pengajuan yang sudah berjalan jauh.
Tulisan berikut menguraikan proses KPR rumah second tahap demi tahap, disertai dokumen, durasi wajar, dan jebakan tiap tahap. Contoh yang dipakai memakai acuan harga Oktober 2026: rumah second di Depok seharga Rp650 juta, uang muka 20% Rp130 juta, pinjaman Rp520 juta, bunga estimasi 10% per tahun, tenor 20 tahun, cicilan sekitar Rp5.018.113 per bulan. Angka biaya dan durasi di bawah merupakan estimasi, bukan penawaran resmi bank mana pun.
Bayangkan Andi, perawat di Depok, dan istrinya Maya, karyawan pabrik, yang menemukan rumah second dua lantai dekat stasiun. Penjual meminta harga Rp650 juta, rumah itu bersertifikat hak milik, dan penjual mengaku tidak punya tunggakan apa pun. Andi dan Maya tetap wajib menjalani seluruh tahapan proses KPR rumah second dengan tertib, sebab pengakuan penjual tidak menggantikan pengecekan sertifikat, appraisal bank, dan verifikasi dokumen oleh bank penyalur KPR.
Dari mana proses KPR rumah second dimulai?
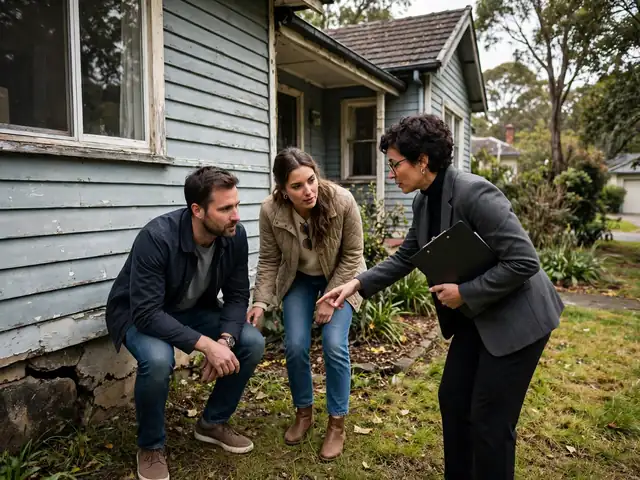
Tahap pertama dalam proses KPR rumah second mencakup survei rumah dan pengecekan awal dokumen, dengan durasi wajar 3 sampai 7 hari. Pada tahap tersebut, kalian memeriksa kondisi bangunan, akses jalan, sumber air, instalasi listrik, dan riwayat banjir di lingkungan itu, lalu mencatat kerusakan yang terlihat, seperti rembesan dinding, atap bocor, atau keramik retak, serta menanyakan usia bangunan dan renovasi terakhir.
Pada tahap yang sama, minta penjual menunjukkan fotokopi sertifikat hak milik, kartu tanda penduduk penjual, kartu keluarga, dan bukti pembayaran pajak bumi dan bangunan 5 tahun terakhir. Cocokkan nama pada sertifikat dengan nama pada kartu tanda penduduk penjual, dan pastikan tidak ada perbedaan nama akibat perubahan nama setelah menikah atau kekeliruan penulisan lama. Perbedaan nama sekecil apa pun wajib diselesaikan lewat surat keterangan kelurahan sebelum pengajuan diteruskan ke bank.
Tahap pertama dalam proses KPR rumah second juga mencakup kesepakatan harga dan tanda jadi. Setelah harga disepakati, buat perjanjian pengikatan jual beli singkat yang memuat harga, besaran tanda jadi, batas waktu pengajuan KPR, dan klausul pengembalian tanda jadi bila pengajuan ditolak bank di luar kendali pembeli. Klausul itu melindungi uang kalian, sebab tanpa klausul tertulis, tanda jadi bisa hangus walau penolakan bank bukan dari pihak kalian.
Dokumen apa yang wajib kalian kumpulkan sebelum survei bank?
Dokumen pembeli yang diminta bank penyalur KPR biasanya meliputi kartu tanda penduduk, kartu keluarga, surat nikah bila sudah menikah, NPWP, rekening koran 3 sampai 6 bulan terakhir, slip gaji 3 bulan terakhir atau laporan usaha, dan surat keterangan kerja. Perawat seperti Andi melampirkan surat keterangan kerja plus slip gaji, sedangkan pedagang pasar melampirkan laporan omzet usaha dan rekening koran usaha 6 bulan terakhir. Dokumen yang tidak konsisten, misalnya slip gaji berbeda jauh dengan mutasi rekening, memicu pertanyaan tambahan analis kredit dan memperpanjang verifikasi.
Dokumen penjual meliputi fotokopi kartu tanda penduduk dan kartu keluarga penjual, sertifikat hak milik asli untuk dicek ke kantor pertanahan, bukti pembayaran pajak bumi dan bangunan, dan surat persetujuan pasangan penjual bila penjual sudah menikah. Bila rumah itu merupakan harta warisan, bank meminta surat keterangan waris dan persetujuan seluruh ahli waris, sebab satu ahli waris yang tidak menandatangani bisa menghentikan proses.
Dokumen agunan meliputi sertifikat hak milik, izin mendirikan bangunan bila ada, dan denah bila diminta penilai. Bank juga meminta surat keterangan dari kantor pertanahan bahwa sertifikat itu tidak sedang diblokir, disita, atau dijaminkan ke pihak lain. Pengecekan itu memakan waktu 3 sampai 7 hari kerja, dan hasilnya menentukan apakah pengajuan bisa diteruskan ke appraisal atau wajib berhenti sampai masalah sertifikat diselesaikan.
Bagaimana bank menilai harga rumah bekas lewat appraisal?
Dalam proses KPR rumah second, appraisal rumah merupakan penilaian independen atas nilai pasar rumah oleh penilai rekanan bank, dengan durasi wajar 5 sampai 10 hari kerja dan biaya estimasi Rp2 juta sampai Rp4 juta untuk rumah tapak seharga Rp650 juta pada Oktober 2026. Penilai mengunjungi rumah, memotret kondisi bangunan, mengukur luas tanah dan bangunan, lalu membandingkan dengan harga transaksi rumah sejenis di lingkungan yang sama dalam 12 bulan terakhir. Hasil appraisal menentukan plafon pinjaman, sebab bank biasanya memberi pinjaman maksimal 80% dari nilai appraisal atau harga jual, memakai angka yang lebih rendah.
Bila harga jual Rp650 juta tetapi nilai appraisal hanya Rp600 juta, bank menghitung pinjaman dari Rp600 juta, sehingga pinjaman maksimal menjadi Rp480 juta, bukan Rp520 juta. Andi dan Maya wajib menutup selisih Rp40 juta dari dana sendiri, di luar uang muka Rp130 juta, sehingga total dana sendiri menjadi Rp170 juta.
Appraisal rumah dan sertifikat hak milik
Penilai juga mencatat kondisi yang memengaruhi nilai, misalnya bangunan yang belum berizin, tambahan bangunan tanpa izin, atau akses jalan bersama tanpa sertifikat jalan. Temuan itu bisa menurunkan nilai appraisal atau membuat bank meminta perbaikan dokumen sebelum akad. Karena itu, tanyakan kepada penilai dan analis kredit sejak awal mengenai temuan yang bisa menurunkan plafon, agar kalian punya waktu menegosiasikan ulang harga sebelum akad dijadwalkan.
Apa yang dicek notaris sebelum akad ditandatangani?
Dalam proses KPR rumah second, notaris PPAT memeriksa keaslian sertifikat hak milik, riwayat peralihan hak, status perkawinan penjual dan pembeli, serta tunggakan pajak dan iuran yang melekat pada rumah itu. Pemeriksaan ke kantor pertanahan memakan waktu 3 sampai 7 hari kerja, dan hasilnya dituangkan dalam surat keterangan pendaftaran tanah. Bila ditemukan catatan blokir, sita, atau hipotek lama yang belum dihapus, notaris PPAT wajib menahan proses sampai catatan itu dibersihkan oleh pihak yang berwenang.
Notaris PPAT juga menyusun akta jual beli (AJB) serta akta pembebanan hak tanggungan untuk bank. AJB memuat identitas penjual dan pembeli, objek jual beli, harga, dan cara pembayaran, sedangkan akta pembebanan hak tanggungan memuat pemberian hak atas rumah itu sebagai jaminan kepada bank penyalur KPR. Kedua akta itu ditandatangani pada hari akad, di hadapan notaris PPAT, setelah bank menyatakan persetujuan kredit.
Biaya notaris PPAT untuk transaksi Rp650 juta pada Oktober 2026 biasanya berkisar Rp8 juta sampai Rp15 juta, mencakup jasa notaris, pengecekan sertifikat, pembuatan AJB, dan balik nama tahap awal. Biaya itu di luar pajak penjual dan pembeli menurut peraturan yang berlaku, sehingga minta rincian tertulis dari notaris PPAT sebelum hari akad.
Bagaimana urutan akad, pembayaran, dan balik nama berjalan?
Urutan proses KPR rumah second pada hari akad dimulai dengan penandatanganan AJB oleh penjual dan pembeli, dilanjutkan penandatanganan akad kredit dan akta pembebanan hak tanggungan oleh pembeli dan bank. Setelah akta ditandatangani, bank mencairkan dana pinjaman ke rekening penjual atau rekening penampungan notaris, sesuai kesepakatan pencairan dalam akad. Penjual menerima pembayaran penuh, pembeli menerima kunci dan dokumen serah terima, dan notaris PPAT mengurus balik nama ke kantor pertanahan.
Balik nama sertifikat memakan waktu 14 sampai 30 hari kerja setelah AJB ditandatangani, bergantung pada antrean kantor pertanahan. Selama masa itu, sertifikat masih atas nama penjual di catatan pertanahan, tetapi AJB sudah menjadi bukti peralihan hak yang sah. Simpan fotokopi AJB, bukti pencairan bank, dan tanda terima pengurusan balik nama dari notaris PPAT sampai sertifikat baru atas nama kalian terbit.
Setelah sertifikat baru terbit atas nama kalian, bank mengikat hak tanggungan atas sertifikat itu, dan kalian menerima jadwal cicilan resmi. Cicilan pertama biasanya jatuh tempo satu bulan setelah pencairan, dan asuransi jiwa kredit plus asuransi kebakaran mulai berlaku sejak akad, dengan premi tahun pertama untuk pinjaman Rp520 juta berkisar Rp3 juta sampai Rp6 juta pada Oktober 2026.
| Tahap | Durasi wajar | Dokumen kunci |
|---|---|---|
| Survei dan cek dokumen awal | 3 sampai 7 hari | Sertifikat hak milik, kartu tanda penduduk penjual, bukti pajak bumi dan bangunan |
| Pengajuan dan verifikasi bank | 7 sampai 14 hari kerja | Slip gaji, rekening koran, laporan SLIK OJK |
| Appraisal rumah | 5 sampai 10 hari kerja | Sertifikat hak milik, izin mendirikan bangunan bila ada |
| Pemeriksaan notaris PPAT | 3 sampai 7 hari kerja | Surat keterangan pendaftaran tanah, persetujuan pasangan penjual |
| Akad dan pencairan | 1 hari | AJB, akad kredit, akta pembebanan hak tanggungan |
| Balik nama sertifikat | 14 sampai 30 hari kerja | AJB, tanda terima pengurusan dari notaris PPAT |
Total durasi dari survei sampai sertifikat baru terbit biasanya 6 sampai 10 minggu, bila dokumen bersih dan appraisal sesuai harga jual, dan bisa memanjang melewati 12 minggu bila sertifikat bermasalah, satu ahli waris sulit dihubungi, atau appraisal jauh di bawah harga jual.
Jebakan apa yang paling banyak menggagalkan KPR rumah second?
Jebakan pertama dalam proses KPR rumah second merupakan rumah yang masih menjadi agunan kredit penjual. Bila penjual masih punya sisa utang atas rumah itu, sertifikat masih dipegang bank lama penjual, dan pelunasan penjual wajib diselesaikan sebelum atau bersamaan dengan akad kalian. Mekanisme yang aman memakai pelunasan lewat notaris PPAT dengan dana pencairan bank kalian, di mana bank lama penjual menerbitkan surat keterangan lunas dan roya pembatalan hak tanggungan lama sebelum balik nama. Tanpa mekanisme itu, sertifikat tidak bisa dibalik nama walau kalian sudah membayar penjual.
Jebakan kedua berupa sertifikat bermasalah, misalnya sertifikat masih atas nama pengembang, sertifikat ganda, atau batas tanah yang bersengketa dengan tetangga. Pengecekan ke kantor pertanahan pada tahap awal menjadi pertahanan utama, dan biayanya jauh lebih murah daripada uang muka yang terlanjur dibayar untuk rumah yang tidak bisa dibalik nama.
Jebakan ketiga berupa riwayat kredit pembeli yang buruk pada laporan SLIK OJK. Tunggakan kartu kredit Rp500 ribu yang dibiarkan berbulan-bulan bisa menurunkan penilaian analis kredit, mengubah bunga yang ditawarkan, bahkan membatalkan persetujuan awal. Sebelum mengajukan, minta laporan SLIK OJK secara mandiri, lunasi tunggakan kecil, dan simpan bukti pelunasan untuk analis kredit.
Jebakan keempat berupa biaya yang tidak dihitung sejak awal: biaya appraisal, biaya notaris PPAT, premi asuransi tahun pertama, biaya balik nama, dan pajak pembeli. Total biaya di luar uang muka untuk transaksi Rp650 juta pada Oktober 2026 biasanya berkisar Rp20 juta sampai Rp35 juta. Bila dana kalian pas-pasan untuk uang muka Rp130 juta, tambahan Rp20 juta sampai Rp35 juta itu bisa membuat akad tertunda, sebab bank dan notaris tidak akan memproses akad sebelum seluruh biaya dibayar.
Uang muka dan asuransi jiwa kredit
Uang muka 20% bukan hanya syarat bank, melainkan bantalan yang melindungi kalian dari fluktuasi nilai rumah. Bila nilai rumah turun 10% setelah pembelian, pembeli dengan uang muka 20% masih punya ekuitas positif, sedangkan pembeli dengan uang muka 0% langsung berada di bawah nilai utang. Asuransi jiwa kredit melindungi keluarga kalian bila debitur meninggal dunia, sebab sisa utang dilunasi penanggung.
SLIK OJK dan notaris PPAT
Laporan SLIK OJK dan pemeriksaan notaris PPAT merupakan dua gerbang yang saling menguatkan: SLIK OJK menilai kelayakan kalian sebagai debitur, sedangkan notaris PPAT menilai kelayakan rumah sebagai agunan. Pengajuan yang lolos satu gerbang tetapi gagal pada gerbang lain tidak bisa berlanjut ke akad, sehingga jalankan kedua pengecekan itu sejak tahap awal.
Untuk titik awal silo Properti & KPR, baca halaman KPR, lalu bandingkan cakupan dasar pada KPR rumah second. Bila kalian juga mempertimbangkan rumah baru, bandingkan tahapan pada proses KPR rumah baru, sebab urutan dokumen rumah baru lebih ringkas tanpa riwayat kepemilikan lama. Rincian biaya penilai bisa disandingkan dengan biaya appraisal KPR sebelum menyetujui penawaran bank.
Berapa lama proses KPR rumah second dari survei sampai akad?
Durasi dari survei sampai akad biasanya 4 sampai 6 minggu, bila dokumen pembeli dan penjual bersih, appraisal sesuai harga, dan antrean kantor pertanahan normal, belum mencakup balik nama selama 14 sampai 30 hari kerja sesudah akad. Bila penjual masih melunasi utang lama atas rumah itu, tambah 1 sampai 2 minggu untuk roya dan surat keterangan lunas dari bank lama penjual.
Apakah proses KPR rumah second bisa berjalan tanpa uang muka 20%?
Sejumlah bank penyalur KPR memberi uang muka 10% atau 15% untuk rumah second dengan nilai appraisal kuat dan debitur berpenghasilan tetap, tetapi cicilan per bulan dan total bunga selama tenor ikut membesar, dan risiko selisih appraisal membesar karena dana sendiri untuk menutup selisih menjadi lebih tipis. Hitung cicilan dengan uang muka 10%, 15%, dan 20% sebelum memilih, dan pilih angka yang cicilannya di bawah 40% penghasilan bulanan kalian.
Apa yang terjadi bila appraisal jauh di bawah harga jual?
Tiga opsi tersedia: menegosiasikan penurunan harga dengan penjual sampai mendekati nilai appraisal, menambah dana sendiri untuk menutup selisih, atau membatalkan pembelian sesuai klausul perjanjian pengikatan. Opsi pertama paling menguntungkan pembeli, tetapi penjual bisa menolak bila merasa harga pasar memang setinggi harga yang diminta. Opsi kedua layak bila selisihnya kecil dan dana cadangan kalian cukup. Opsi ketiga melindungi kalian bila klausul pengembalian tanda jadi tertulis jelas sejak awal.
Apakah proses KPR rumah second tetap bisa lanjut bila sertifikat atas nama pengembang?
Tidak bisa lanjut ke akad bank sebelum sertifikat dibalik nama ke penjual, sebab bank hanya mengikat agunan atas nama yang sah menurut catatan pertanahan. Penjual wajib mengurus balik nama dari pengembang ke namanya sendiri terlebih dahulu, selama 14 sampai 30 hari kerja, dengan biaya yang biasanya ditanggung penjual. Jangan membayar lunas harga rumah sebelum balik nama itu selesai.
Topik KPR lain yang seirama: apakah take over KPR menguntungkan, gadai rumah masih KPR.

Leave a Comment