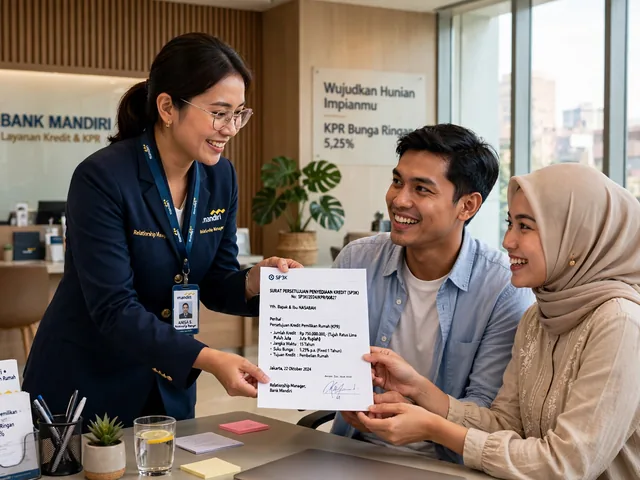
Rizky, karyawan swasta bergaji Rp9 juta per bulan, sudah dua pekan bolak-balik membuka ponsel sambil menunggu kabar bank. Berkas pengajuan rumah Rp450 juta di Tangerang sudah masuk, tetapi belum ada kepastian. Supaya penantian kalian punya pegangan jelas, kenali ciri ciri kpr disetujui lewat urutan tanda nyata: survei rumah bergerak, telepon verifikasi kantor masuk, SP3K terbit, lalu jadwal akad diberikan.
Kabar persetujuan jarang datang tiba-tiba tanpa jejak. Bank bergerak tahap demi tahap, dan setiap tahap meninggalkan sinyal yang bisa kalian baca. Sinyal kuat muncul berurutan, bukan berdiri sendiri-sendiri. Satu telepon dari bank belum berarti plafon cair, tetapi rangkaian telepon, survei, dan surat resmi hampir selalu mengarah ke persetujuan.
Rizky mengajukan tenor 20 tahun dengan cicilan target sekitar Rp3,2 juta per bulan. Angka cicilan tadi setara 36 persen dari gaji, masih dekat dengan batas rasio cicilan yang dipakai bank. Dari titik awal tadi, perjalanan berkas Rizky memberi contoh urutan tanda yang lazim dialami pemohon lain.
Kenapa Penantian Kabar dari Bank Terasa Lama?
Sesudah berkas masuk, analis kredit memeriksa riwayat pembayaran lewat SLIK OJK, jalur lama bernama BI Checking. Catatan pinjaman, kartu kredit, dan cicilan kendaraan kalian dibaca dari laporan tersebut. Riwayat bersih tanpa tunggakan membuat berkas melaju cepat, sedangkan catatan macet membuat analis kredit berhenti lebih lama untuk menilai risiko.
Selain riwayat kredit, bank mencocokkan slip gaji, rekening koran tiga bulan terakhir, dan surat keterangan kerja. Slip gaji Rp9 juta milik Rizky harus selaras dengan mutasi masuk di rekening koran. Selisih besar antara gaji tertulis dan uang masuk bulanan memicu pertanyaan tambahan, lalu memperlambat putusan.
Verifikasi bank juga menyentuh rasio cicilan. Total cicilan berjalan ditambah cicilan rumah baru dihitung terhadap penghasilan tetap. Patokan sehat berada di kisaran 30 sampai 35 persen dari gaji. Rizky tanpa cicilan lain berada di posisi aman, walau cicilan target Rp3,2 juta tetap perlu dibuktikan sanggup dibayar tiap bulan.
Membaca ciri ciri kpr disetujui sejak tahap awal membantu kalian tetap tenang. Urutan kerja bank dari pemeriksaan berkas sampai akad bisa kalian pelajari lewat halaman pilar KPR Livaza supaya setiap tahap terasa masuk akal. Memahami alur tersebut membantu kalian membedakan penantian wajar selama 7 sampai 14 hari kerja dengan penantian macet yang perlu ditanyakan ke petugas pemasaran bank.
Survei Rumah Berjalan, Tanda Appraisal Sudah Bergerak
Tanda pertama yang paling terasa di lapangan datang dari survei rumah. Bank menugaskan petugas appraisal atau perusahaan penilai rekanan untuk mendatangi rumah incaran kalian. Petugas memotret bangunan, mengukur luas tanah, memeriksa akses jalan, lalu mencocokkan data dengan sertifikat dan IMB atau PBG dari penjual.
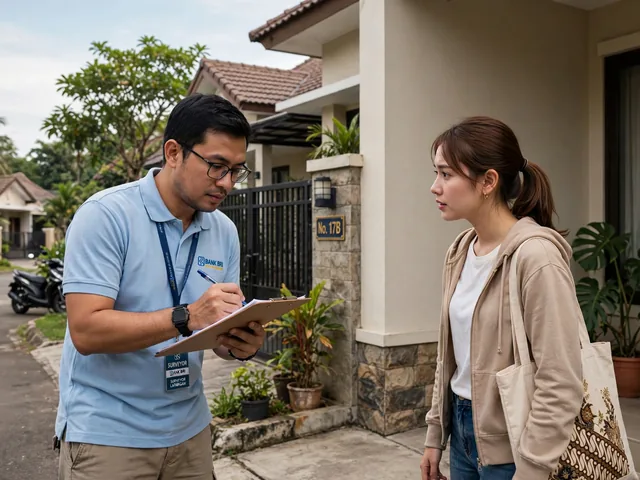
Survei rumah bukan formalitas. Nilai appraisal menentukan batas plafon yang berani diberikan bank. Rumah seharga Rp450 juta bisa dinilai Rp430 juta bila kondisi bangunan atau lokasi kurang mendukung. Plafon maksimal lazimnya 80 sampai 90 persen dari nilai appraisal, jadi hasil survei langsung memengaruhi plafon disetujui di tahap akhir.
Bagi Rizky, kabar survei datang pada hari kerja keenam. Pengembang memberi tahu bahwa petugas penilai sudah datang dan memotret unit blok C nomor 12. Sejak kabar tadi sampai, Rizky mencatat satu dari beberapa ciri ciri kpr disetujui sudah terpenuhi, walau putusan final tetap berada di tangan komite kredit bank.
Perlu kalian tahu, survei berjalan belum sama dengan persetujuan final. Dalam daftar ciri ciri kpr disetujui, posisi survei berada di urutan awal, bukan akhir. Bank kadang mensurvei rumah lebih awal walau berkas pemohon belum lolos verifikasi. Namun bila survei berjalan sesudah verifikasi berkas rapi, peluang persetujuan naik jauh. Urutan survei sesudah pemeriksaan dokumen memberi sinyal jauh lebih kuat.
Telepon Verifikasi Kantor Masuk, Data Kalian Sedang Dicocokkan
Tanda kedua datang lewat telepon verifikasi kantor. Bank menelepon HRD atau atasan langsung untuk memastikan kalian benar bekerja di perusahaan tersebut, sudah bekerja berapa lama, dan berstatus karyawan tetap atau kontrak. Pertanyaan bank singkat, biasanya cukup lima sampai sepuluh menit.

Rizky mendapat kabar dari staf HRD pada hari kerja kedelapan: bank sudah menelepon dan mencocokkan jabatan, masa kerja empat tahun, serta gaji Rp9 juta. Telepon verifikasi kantor yang berjalan mulus menandakan data pekerjaan kalian lolos pencocokan. Sebaliknya, nomor kantor yang tidak bisa dihubungi berkali-kali bisa menahan berkas di meja analis kredit.
Siapkan dukungan dari tempat kerja sejak awal pengajuan. Beri tahu HRD bahwa bank akan menelepon, dan pastikan nomor kantor di formulir pengajuan aktif pada jam kerja. Dokumen pendukung seperti contoh surat keterangan kerja untuk KPR membantu HRD menjawab pertanyaan bank dengan data yang sama persis seperti berkas kalian.
Bank juga menelepon kalian langsung untuk menggali keterangan tambahan. Petugas menanyakan jumlah tanggungan, cicilan lain, alamat domisili, dan rencana pelunasan. Jawaban jujur dan konsisten dengan berkas tertulis mempercepat proses. Jawaban berubah-ubah soal penghasilan atau utang justru memicu verifikasi ulang dan menunda kabar baik.
Sesudah rangkaian verifikasi selesai, berkas naik ke tahap penilaian akhir. Pada fase tersebut, ciri ciri kpr disetujui mulai terlihat dari perubahan sikap petugas: marketing bank lebih aktif memberi kabar, meminta kelengkapan kecil seperti fotokopi buku nikah atau NPWP terbaru, dan mulai menyebut perkiraan plafon secara lisan.
SP3K Terbit, Ciri Ciri KPR Disetujui Paling Tegas
Tanda paling tegas datang saat SP3K terbit. SP3K, singkatan dari surat persetujuan kredit, merupakan surat persetujuan kredit resmi dari bank yang menyatakan pengajuan kalian disetujui dengan syarat tertentu. Di dalam surat persetujuan kredit tercantum plafon disetujui, tenor, suku bunga, besaran cicilan, dan biaya yang wajib disiapkan sebelum akad.
Rizky menerima SP3K pada hari kerja kedua belas. Plafon disetujui sebesar Rp405 juta dari harga rumah Rp450 juta, tenor 20 tahun, bunga tetap 4,75 persen selama dua tahun pertama. Uang muka yang harus Rizky siapkan menjadi Rp45 juta, ditambah biaya akad dan cadangan cicilan pertama.
Baca rincian SP3K baris demi baris sebelum merayakan kabar baik. Periksa ejaan nama, nomor KTP, alamat rumah, plafon, tenor, dan skema bunga sesudah masa tetap berakhir. Rincian syarat dan cara membaca dokumen tersebut bisa kalian dalami lewat penjelasan SP3K KPR supaya tidak ada klausul terlewat sebelum tanda tangan akad.
SP3K punya masa berlaku, lazimnya 14 hari sampai satu bulan sejak tanggal terbit. Lewat dari batas tadi, bank bisa membatalkan persetujuan atau meminta penilaian ulang. Karena alasan tersebut, terbitnya SP3K masuk daftar ciri ciri kpr disetujui yang wajib langsung ditindaklanjuti, bukan disimpan lama sebagai kenang-kenangan.
Satu catatan jujur soal ciri ciri kpr disetujui lewat SP3K: plafon di SP3K bisa lebih kecil dari permohonan awal. Bank menyesuaikan plafon dengan nilai appraisal dan kemampuan bayar kalian. Plafon lebih kecil berarti uang muka bertambah. Siapkan dana cadangan sejak awal supaya selisih plafon tidak menggagalkan jadwal akad yang sudah disusun.
| Isi SP3K | Contoh pada Berkas Rizky | Hal yang Wajib Dicek |
|---|---|---|
| Plafon disetujui | Rp405 juta | Sesuai kemampuan bayar dan appraisal |
| Tenor | 20 tahun | Sesuai permohonan awal kalian |
| Suku bunga | 4,75 persen tetap 2 tahun | Skema bunga sesudah masa tetap |
| Cicilan per bulan | Sekitar Rp2,9 juta | Rasio cicilan terhadap gaji |
| Masa berlaku SP3K | 30 hari | Batas waktu menuju akad kredit |
Jadwal Akad Diberikan Bank, Garis Akhir Sudah Dekat
Tanda pamungkas muncul saat bank memberi jadwal akad. Pemberitahuan bank soal tanggal, jam, dan tempat akad kredit menandakan seluruh syarat persetujuan sudah terpenuhi. Akad kredit lazimnya berlangsung di kantor bank atau kantor notaris rekanan, dihadiri kalian, pasangan bila sudah menikah, penjual atau pengembang, dan notaris atau PPAT.
Rizky menerima pemberitahuan bank pada hari kerja keempat belas: akad kredit dijadwalkan lima hari sesudah SP3K diterima. Bank meminta Rizky membuka rekening tabungan di bank pemberi kredit, menyetor dana uang muka dan biaya akad, serta membawa KTP, KK, buku nikah, dan NPWP asli.
Munculnya jadwal akad melengkapi rangkaian ciri ciri kpr disetujui dari awal sampai akhir. Survei sudah jalan, verifikasi kantor sudah beres, SP3K sudah di tangan, dan tanggal akad sudah terkunci. Pada titik tersebut, peluang pembatalan tinggal menyisakan hal teknis, misalnya dana biaya akad belum masuk atau dokumen asli tertinggal.
Sebaliknya, kenali pula tanda berlawanan supaya kalian tidak salah membaca situasi. Berkas yang ditolak biasanya berhenti tanpa survei, tanpa telepon lanjutan, lalu ditutup surat penolakan resmi. Perbedaan dua arah tadi bisa kalian bandingkan lewat ciri ciri KPR ditolak agar langkah berikutnya, entah akad atau pengajuan ulang, bisa dipilih dengan kepala dingin.
Berapa Lama Jarak dari Tanda Awal sampai SP3K Terbit?
Pada berkas Rizky, jarak dari pengajuan sampai SP3K memakan 12 hari kerja. Rentang wajar di bank besar berada di kisaran 7 sampai 21 hari kerja, bergantung kelengkapan berkas, antrean appraisal, dan kecepatan kantor kalian menjawab verifikasi. Pengajuan di cabang ramai kota besar kadang berjalan lebih lambat daripada cabang kecil.
Kalian bisa mempercepat rentang tadi dengan berkas rapi sejak hari pertama. Berkas rapi membuat ciri ciri kpr disetujui muncul lebih cepat dan berurutan. Slip gaji tiga bulan, rekening koran bermeterai atau tercetak resmi, surat keterangan kerja terbaru, dan fotokopi sertifikat rumah dari penjual sebaiknya masuk dalam satu paket. Berkas tercecer membuat analis kredit bolak-balik meminta tambahan dan menggeser antrean berkas kalian ke belakang.
Tanyakan kabar secara sopan bila 14 hari kerja berlalu tanpa satu pun tanda bergerak. Hubungi marketing bank yang menerima berkas kalian, sebutkan nomor pengajuan, dan tanyakan tahap berkas saat dihubungi. Pertanyaan terarah seperti sudah survei atau belum jauh lebih membantu daripada pertanyaan kabar kosong tanpa konteks.
Selama menunggu, jaga perilaku keuangan tetap bersih. Hindari mengambil cicilan baru, paylater besar, atau pinjaman daring menjelang putusan bank. Utang baru mengubah rasio cicilan dan bisa dibaca ulang lewat SLIK OJK. Perubahan utang di tengah proses berisiko menurunkan plafon atau membatalkan persetujuan yang hampir terbit.
Apa Langkah Kalian Sesudah Tanda Persetujuan Muncul?
Pertama, kunci jadwal akad dan siapkan dana sesuai rincian SP3K: sisa uang muka, biaya provisi, biaya notaris dan PPAT, premi asuransi jiwa dan kebakaran, plus cadangan satu kali cicilan. Kedua, bereskan dokumen asli dan salinannya dalam satu map khusus. Ketiga, datang ke akad lebih awal supaya tanda tangan belasan dokumen berjalan tenang tanpa terburu-buru.
Keempat, sesudah akad kredit selesai, simpan salinan perjanjian kredit, jadwal angsuran, dan polis asuransi di tempat aman. Catat tanggal jatuh tempo cicilan pertama dan pastikan saldo rekening autodebet selalu cukup sebelum tanggal tersebut. Awal kepemilikan rumah yang rapi membuat tahun-tahun cicilan berikutnya jauh lebih ringan dikelola.
Apakah survei rumah pasti berarti KPR pasti disetujui?
Belum pasti, walau survei rumah memang masuk ciri ciri kpr disetujui yang paling mudah terlihat. Survei rumah menandakan appraisal berjalan dan bank serius menilai agunan, tetapi putusan final tetap menunggu hasil verifikasi bank dan penilaian analis kredit. Peluang persetujuan naik besar bila survei datang sesudah berkas kalian dinyatakan rapi dan verifikasi kantor berjalan mulus.
Berapa lama SP3K terbit sesudah verifikasi selesai?
Lazimnya 3 sampai 7 hari kerja sesudah verifikasi dan appraisal selesai, bergantung antrean komite kredit di cabang bank kalian. Bila lewat dari tujuh hari kerja tanpa kabar, tanyakan langsung ke marketing bank dengan menyebut nomor pengajuan supaya berkas kalian dicek ulang.
Apakah plafon di SP3K bisa dinegosiasikan?
Bisa dicoba, tetapi peluang naik tipis kecuali kalian menambah uang muka atau memperpanjang tenor untuk menekan cicilan bulanan. Bank menetapkan plafon disetujui berdasarkan rasio cicilan dan nilai appraisal, dua angka yang sulit digeser tanpa perubahan data penghasilan atau agunan.
Apa yang terjadi bila SP3K kedaluwarsa sebelum akad?
Bank bisa memperpanjang masa berlaku SP3K satu kali bila alasan keterlambatan jelas, misalnya jadwal notaris penuh. Bila keterlambatan berasal dari dana uang muka yang belum siap, bank berhak membatalkan persetujuan dan meminta pengajuan ulang. Segera hubungi bank sebelum tanggal berlaku habis supaya jadwal akad bisa digeser resmi.
Penutupnya sederhana: ciri ciri kpr disetujui terbaca dari urutan survei rumah, telepon verifikasi kantor, SP3K terbit, dan jadwal akad yang diberikan bank. Kalian yang sedang menunggu seperti Rizky cukup mencocokkan posisi berkas kalian pada urutan tadi. Bila tanda sudah utuh, siapkan dana dan dokumen menuju akad. Bila tanda belum bergerak melewati dua pekan, tanyakan kabar berkas kalian ke bank dan pelajari kembali alur KPR lewat halaman pilar Livaza.


Leave a Comment