Over kredit rumah berarti sisa cicilan berpindah ke pembeli baru, sebuah tawaran ringan di depan tapi berisiko bila tanpa persetujuan bank. Over kredit rumah adalah pengalihan sisa cicilan KPR dari pemilik lama ke pembeli baru, dan bank pemberi kredit wajib menyetujuinya.
Bayangkan kalian menemukan rumah seharga Rp450 juta dengan cicilan Rp3,2 juta per bulan dan sisa tenor 12 tahun. Pemilik lama sudah membayar 3 tahun, lalu menawarkan rumah itu dengan harga oper Rp85 juta di luar sisa utang Rp280 juta ke bank. Tawaran itu terdengar murah karena kalian tidak perlu mengajukan KPR dari nol, tapi uang Rp85 juta bisa hilang bila pengalihan berjalan di bawah tangan tanpa restu bank.
Over Kredit Rumah Adalah Pengalihan Sisa Cicilan ke Pembeli Baru
Over kredit rumah adalah jalan bagi pemilik rumah yang ingin melepas hunian sebelum cicilan lunas, sementara pembeli baru melanjutkan cicilan yang tersisa. Pemilik lama menerima sejumlah uang oper sebagai ganti cicilan yang sudah dibayar, lalu pembeli baru membayar cicilan bulanan sampai tenor berakhir. Skema semacam itu kerap muncul ketika pemilik pindah kota, butuh dana cepat, atau cicilan terasa berat, sedangkan pembeli melihat peluang mendapat rumah tanpa antre pengajuan KPR baru.
Pengalihan cicilan berbeda dari jual beli rumah lunas. Pada rumah lunas, pembeli membayar penuh lalu sertifikat langsung berpindah nama. Pada over kredit, rumah masih menjadi jaminan bank, sehingga bank tetap memegang kendali atas siapa yang berhak melanjutkan cicilan. Pembeli baru tidak otomatis menjadi debitur hanya karena sudah membayar uang oper kepada penjual.
Contoh konkret bisa kalian simak dari angka berikut. Sebuah rumah dibeli seharga Rp400 juta dengan KPR 15 tahun dan cicilan Rp3,5 juta per bulan. Setelah 5 tahun, sisa utang tinggal Rp260 juta dan sisa tenor 10 tahun.
Pemilik menawarkan oper Rp70 juta, jadi total yang kalian keluarkan di awal Rp70 juta plus biaya akad, lalu cicilan Rp3,5 juta per bulan berlanjut 10 tahun. Dalam contoh itu, over kredit rumah adalah solusi yang masuk akal bila semua pihak sepakat dan bank memberi persetujuan tertulis.
Kalian wajib membedakan harga oper dan sisa utang sejak awal. Harga oper dibayar ke penjual sebagai ganti cicilan lama, sedangkan sisa utang dibayar ke bank lewat cicilan bulanan. Bila penjual meminta uang oper terlalu tinggi, hitung total beban sampai tenor berakhir dan bandingkan dengan harga rumah sejenis di kawasan yang sama. Perbandingan itu melindungi kalian dari membayar rumah bekas dengan harga setara rumah baru.
Beda Over Kredit Resmi Bank dan Bawah Tangan
Over kredit rumah adalah urusan pengalihan cicilan ke pembeli baru, bukan urusan pindah bank. Pindah bank lewat take over KPR merupakan urusan berbeda, cukup kalian kenali sebagai jalur lain. Jalur resmi pengalihan cicilan selalu melibatkan bank pemberi kredit sejak awal, sedangkan jalur bawah tangan hanya melibatkan penjual dan pembeli tanpa sepengetahuan bank.
Pada jalur resmi, bank memeriksa pembeli baru seperti memeriksa debitur KPR baru. SLIK dicek, penghasilan diverifikasi, lalu akad pengalihan dibuat di hadapan notaris. Nama debitur di bank berganti, sertifikat akhirnya bisa balik nama, dan pembeli baru mendapat perlindungan hukum yang utuh. Proses itu memang memakan waktu beberapa minggu, tapi posisi kalian aman karena bank mengakui kalian sebagai debitur.
Jalur bawah tangan berjalan sebaliknya. Penjual dan pembeli membuat surat perjanjian sendiri, kadang hanya kwitansi bermeterai, lalu pembeli membayar cicilan atas nama penjual setiap bulan. Bank tidak tahu-menahu soal pergantian itu, sehingga nama debitur tetap nama penjual sampai tenor berakhir. Risiko over kredit bawah tangan muncul dari titik itu, dan risikonya nyata.
Bayangkan penjual meninggal dunia di tengah tenor, atau sertifikat disita karena utang lain milik penjual. Pembeli yang sudah membayar bertahun-tahun tidak punya bukti kuat di hadapan bank, karena debitur tercatat tetap nama penjual. Sengketa semacam itu kerap berakhir di pengadilan dengan biaya besar dan hasil yang tidak pasti. Selisih biaya antara jalur resmi dan jalur bawah tangan biasanya jauh lebih kecil daripada kerugian saat sengketa meledak.
5 Syarat Pengalihan Cicilan lewat Bank
Over kredit rumah adalah proses resmi yang menuntut lima syarat di bawah. Siapkan lima syarat itu sebelum kalian mendatangi bank, supaya pengajuan tidak bolak-balik dan biaya tidak membengkak. Setiap syarat punya peran sendiri, dan satu syarat yang kosong bisa menghentikan seluruh pengalihan.
1. Persetujuan Bank Pemberi Kredit

Over kredit rumah adalah pengalihan utang, jadi bank berhak menolak bila pembeli baru dinilai tidak sanggup membayar. Persetujuan bank pemberi kredit menjadi syarat mutlak, bukan sekadar formalitas. Penjual dan pembeli bersama-sama mendatangi bank, mengisi formulir pengalihan, lalu menunggu hasil analisis kredit. Tanpa surat persetujuan tertulis dari bank, pengalihan tidak sah di mata bank, betapa pun rapi perjanjian yang dibuat penjual dan pembeli.
Bank menilai pengajuan seperti KPR baru, bukan sekadar ganti nama. Petugas akan menanyakan alasan pengalihan, memeriksa riwayat cicilan penjual, lalu menilai kemampuan bayar pembeli baru. Cicilan penjual yang pernah menunggak bisa memperlambat persetujuan, bahkan membuat bank meminta pelunasan tunggakan lebih dulu. Karena itu, penjual wajib melunasi tunggakan sebelum pengajuan masuk.
Biaya pengajuan pengalihan biasanya Rp1 juta sampai Rp3 juta, tergantung kebijakan tiap bank. Waktu proses berkisar 2 sampai 4 minggu sejak berkas dinyatakan utuh. Jangan membayar uang oper sebelum surat persetujuan bank terbit, karena uang itu sulit ditarik kembali bila bank menolak. Simpan salinan surat persetujuan sebagai pegangan kalian selama proses berjalan.
2. Pemeriksaan SLIK dan Penghasilan Pembeli Baru

SLIK menjadi kaca pembesar bagi bank untuk melihat riwayat kredit pembeli baru. SLIK mencatat pinjaman bank, kartu kredit, cicilan kendaraan, dan tunggakan apa pun yang pernah tercatat. Skor yang bersih membuat bank percaya, sedangkan riwayat macet membuat bank ragu, betapa pun besar penghasilan yang kalian tunjukkan. Pembeli baru sebaiknya mengecek SLIK sendiri lewat OJK sebelum pengajuan, supaya tidak ada kejutan di meja bank.
Penghasilan pembeli baru diuji dengan rumus yang ketat. Bank lazimnya mensyaratkan cicilan tidak melebihi 30 persen sampai 35 persen dari penghasilan bulanan. Karyawan dengan gaji Rp10 juta per bulan sanggup menanggung cicilan sekitar Rp3 juta sampai Rp3,5 juta per bulan, sedangkan wiraswasta wajib menunjukkan rekening koran 6 bulan terakhir dan laporan usaha. Dalam kacamata bank, over kredit rumah adalah pengalihan ke orang yang sanggup, bukan sekadar ganti nama di kwitansi.
Berkas penghasilan yang perlu disiapkan meliputi slip gaji 3 bulan terakhir atau rekening koran 6 bulan terakhir bagi wiraswasta, surat keterangan kerja, NPWP, KTP, dan kartu keluarga. Bank juga bisa meminta rekening tabungan untuk melihat arus dana bulanan. Siapkan berkas itu dalam bentuk asli dan fotokopi, supaya verifikasi berjalan sekali jalan tanpa bolak-balik.
3. Appraisal Ulang atas Rumah
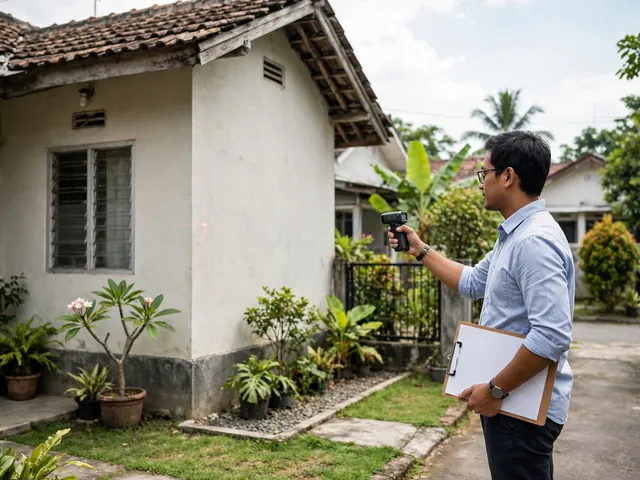
Over kredit rumah adalah kesepakatan atas rumah yang nyata, bukan angka di atas kertas, jadi bank mengirim penilai independen untuk appraisal ulang. Penilai mengukur luas tanah dan bangunan, memeriksa kondisi struktur, lalu membandingkan harga rumah sejenis di kawasan yang sama. Hasil appraisal menentukan nilai jaminan terbaru, dan nilai itu bisa naik atau turun dari harga saat KPR awal dicairkan. Bila nilai appraisal lebih rendah dari sisa utang, bank bisa meminta tambahan uang muka dari pembeli baru.
Kalian juga perlu melihat kondisi fisik rumah sebelum akad. Pelajari desain rumah secara menyeluruh, periksa atap, dinding, dan instalasi air, lalu sempatkan duduk di teras rumah pada sore hari untuk merasakan suasana lingkungan. Tanyakan pada pemilik lama hal-hal kecil, misalnya teras rumah kebaya digunakan untuk menjamu tamu atau sekadar bersantai, supaya kalian tahu fungsi tiap sudut rumah. Temuan kecil saat survei bisa menjadi bahan negosiasi harga oper, terutama bila ada kerusakan yang butuh biaya perbaikan.
Biaya appraisal berkisar Rp1,5 juta sampai Rp3 juta untuk rumah tapak di kota besar, dan hasilnya berlaku beberapa bulan. Bila appraisal sudah kedaluwarsa, bank meminta appraisal ulang dengan biaya baru. Karena itu, atur jadwal appraisal berdekatan dengan jadwal akad, supaya hasil penilaian masih berlaku saat pengalihan ditandatangani.
4. Akta Pengalihan di Hadapan Notaris

Akta pengalihan menjadi bukti hukum bahwa cicilan berpindah dari penjual ke pembeli baru. Akta itu dibuat oleh notaris dan PPAT, lalu ditandatangani penjual, pembeli, dan perwakilan bank. Dokumen yang disiapkan meliputi sertifikat rumah, KTP kedua pihak, kartu keluarga, surat nikah bila sudah menikah, dan surat persetujuan bank. Notaris memeriksa keaslian dokumen satu per satu sebelum akad dimulai.
Setelah akta pengalihan ditandatangani, pembeli baru resmi menggantikan penjual sebagai debitur di hadapan bank. Dalam bahasa hukum yang lugas, over kredit rumah adalah pengalihan yang sah setelah akta pengalihan ditandatangani di hadapan notaris. Perjanjian bawah tangan yang dibuat tanpa notaris tidak punya kekuatan yang sama, sehingga pembeli tetap rawan digugat ahli waris penjual atau kreditur lain.
Biaya notaris dan PPAT berkisar Rp5 juta sampai Rp10 juta, tergantung nilai transaksi dan wilayah. Biaya itu biasanya ditanggung pembeli baru, tapi bisa juga dibagi berdasarkan kesepakatan kedua pihak. Tanyakan rincian biaya di awal supaya tidak ada tagihan tambahan di hari akad. Simpan salinan akta dan seluruh kwitansi pembayaran dalam satu map khusus.
5. Balik Nama Sertifikat dan Pelunasan Biaya

Over kredit rumah adalah proses yang belum selesai sampai sertifikat berpindah nama ke pembeli baru. Balik nama diurus di BPN setelah akta pengalihan terbit, dengan membawa sertifikat asli, akta pengalihan, KTP, dan bukti bayar BPHTB. Proses di BPN biasanya memakan waktu 2 sampai 6 minggu, tergantung antrean di kantor pertanahan setempat.
Total biaya yang perlu kalian siapkan di luar harga oper meliputi biaya appraisal Rp1,5 juta sampai Rp3 juta, biaya notaris dan PPAT Rp5 juta sampai Rp10 juta, BPHTB sekitar 5 persen dari nilai perolehan dikurangi nilai tidak kena pajak, dan biaya balik nama di BPN Rp1 juta sampai Rp2 juta. Untuk rumah seharga Rp450 juta, total biaya tambahan bisa mencapai Rp20 juta sampai Rp30 juta. Hitung seluruh biaya itu sebelum membayar uang oper, supaya dana kalian tidak habis di tengah jalan.
Setelah balik nama selesai, simpan sertifikat baru dan seluruh dokumen pengalihan dengan rapi. Cek nama kalian di sertifikat dan pastikan ejaan nama serta luas tanah sudah benar. Bila ada yang janggal, segera kembali ke BPN dengan membawa akta pengalihan sebagai bukti.
Apa arti over kredit rumah?
Over kredit rumah adalah pengalihan sisa cicilan KPR dari pemilik lama ke pembeli baru atas persetujuan bank. Pembeli baru melanjutkan cicilan sampai tenor berakhir, sedangkan penjual menerima uang oper sebagai ganti cicilan yang sudah dibayar. Sertifikat baru bisa balik nama setelah akta pengalihan ditandatangani di hadapan notaris.
Apakah over kredit rumah aman secara hukum?
Jalur resmi lewat bank tergolong aman karena nama debitur berganti, akta pengalihan dibuat notaris, dan sertifikat bisa balik nama. Jalur bawah tangan justru rawan, karena bank tetap menganggap penjual sebagai debitur dan pembeli tidak punya perlindungan hukum yang kuat. Karena itu, over kredit rumah adalah transaksi yang aman bila seluruh syarat bank dipenuhi dan akta pengalihan dibuat di hadapan notaris.
Berkas apa saja untuk over kredit lewat bank?
Penjual menyiapkan sertifikat rumah, KTP, kartu keluarga, buku tabungan KPR, dan bukti cicilan terakhir. Pembeli baru menyiapkan KTP, kartu keluarga, NPWP, slip gaji atau rekening koran, surat keterangan kerja, dan hasil cek SLIK. Bank bisa meminta berkas tambahan sesuai kebijakan internal, jadi siapkan salinan tiap dokumen sejak awal.
Over kredit rumah adalah jalan keluar yang sah bagi penjual yang ingin melepas cicilan dan pembeli yang ingin memiliki rumah tanpa mengajukan KPR dari nol. Jalur resmi lewat bank memang menuntut lima syarat dan biaya tambahan Rp20 juta sampai Rp30 juta, tapi perlindungan hukum yang kalian dapatkan sepadan dengan waktu dan dana yang dikeluarkan. Datangi bank pemberi kredit bersama penjual, siapkan seluruh berkas sejak awal, dan jangan pernah membayar uang oper sebelum surat persetujuan bank terbit.



Leave a Comment