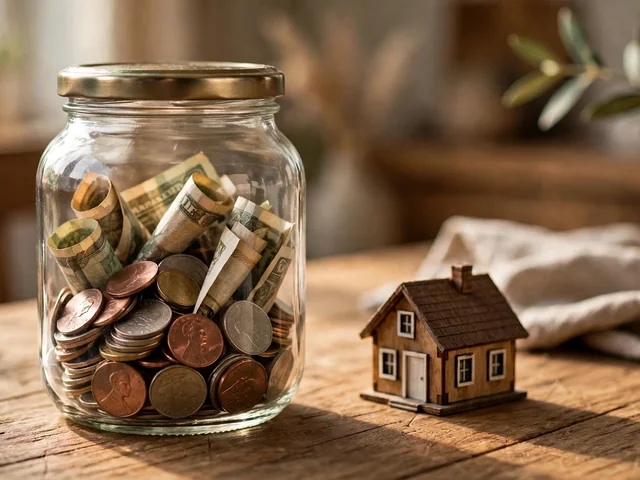
Memiliki rumah sendiri kerap menjadi target finansial jangka panjang. Harga properti terus bergerak naik, sementara penghasilan tidak selalu bertambah dengan kecepatan yang sama. Kondisi tersebut membuat cara nabung untuk beli rumah perlu direncanakan dengan matang agar tujuan kepemilikan rumah bisa tercapai tanpa tekanan berlebihan pada keuangan harian.
Menabung untuk rumah bukan sekadar menyisihkan uang sisa. Cara tersebut membutuhkan perhitungan, pengelolaan keuangan, dan kebiasaan yang konsisten. Dengan pendekatan yang tepat, target rumah dapat dikejar secara bertahap tanpa mengganggu kebutuhan lain.
Menentukan Target Rumah Sejak Awal
Cara nabung untuk beli rumah akan lebih terarah ketika target rumah sudah ditentukan. Target tersebut mencakup kisaran harga, lokasi, serta waktu pembelian yang diinginkan.
Beberapa hal yang perlu diperjelas sejak awal:
- Harga rumah sesuai kemampuan keuangan
- Lokasi yang realistis dengan kondisi pekerjaan
- Jangka waktu pembelian, misalnya 5, 10, atau 15 tahun
Dari target tersebut, perhitungan tabungan menjadi lebih terukur. Untuk pembelian melalui KPR, fokus utama tabungan berada pada uang muka atau DP yang umumnya berkisar 10–30 persen dari harga rumah, ditambah biaya notaris dan administrasi.
Menghitung Kebutuhan Dana Secara Detail
Menabung tanpa angka yang jelas sering berujung pada target yang meleset. Cara nabung untuk beli rumah perlu didukung perhitungan dana secara rinci.
Komponen dana yang perlu disiapkan:
- Uang muka rumah
- Biaya administrasi KPR
- Pajak pembelian
- Biaya notaris dan balik nama
- Dana cadangan pasca serah terima
Dengan perhitungan tersebut, jumlah tabungan bulanan dapat ditentukan. Contohnya, jika target DP Rp150 juta dalam 5 tahun, maka tabungan bulanan berada di kisaran Rp2,5 juta. Angka tersebut menjadi patokan yang jelas dan mudah dievaluasi.
Mengatur Keuangan Bulanan Secara Terstruktur
Cara nabung untuk beli rumah tidak akan berjalan tanpa pengaturan keuangan yang rapi. Langkah awal dimulai dari mencatat pemasukan dan pengeluaran rutin.
Pengelompokan keuangan yang umum dipakai:
- Kebutuhan rutin bulanan
- Kewajiban cicilan
- Tabungan rumah
- Dana darurat
- Kebutuhan hiburan
Dengan pembagian tersebut, alokasi tabungan rumah tidak bercampur dengan pengeluaran lain. Banyak orang memilih langsung memisahkan dana tabungan rumah di awal gajian agar tidak terpakai untuk kebutuhan lain.
Membuat Rekening Khusus Tabungan Rumah
Salah satu cara nabung untuk beli rumah yang efektif terletak pada pemisahan rekening. Rekening khusus membantu menjaga konsistensi dan mengurangi godaan menarik dana tabungan.
Manfaat rekening terpisah:
- Arus dana lebih terkontrol
- Tidak tercampur dengan uang belanja
- Progres tabungan mudah dipantau
Rekening tersebut sebaiknya minim akses transaksi harian. Dengan begitu, dana tabungan rumah tetap aman dan fokus pada tujuan jangka panjang.
Menyisihkan Dana Secara Rutin dan Konsisten
Menabung besar berasal dari kebiasaan kecil yang dilakukan terus-menerus. Cara nabung untuk beli rumah lebih efektif ketika nominal tabungan ditetapkan dan dilakukan secara rutin.
Pendekatan yang sering digunakan:
- Menentukan persentase dari penghasilan, misalnya 20 persen
- Mengaktifkan transfer otomatis setiap awal bulan
- Menambah setoran saat menerima bonus atau THR
Konsistensi jauh lebih berpengaruh dibanding nominal besar yang tidak berkelanjutan. Kebiasaan tersebut membangun disiplin keuangan dalam jangka panjang.
Mengendalikan Pengeluaran Harian
Tabungan rumah akan lebih cepat berkembang ketika pengeluaran bisa ditekan. Cara nabung untuk beli rumah seringkali menuntut penyesuaian gaya hidup.
Beberapa pengeluaran yang bisa dievaluasi:
- Makan di luar terlalu sering
- Langganan layanan hiburan yang jarang digunakan
- Belanja impulsif melalui hp
Pengendalian pengeluaran bukan berarti menghilangkan hiburan sepenuhnya. Fokusnya terletak pada pengaturan prioritas agar tabungan rumah tetap berjalan tanpa tekanan berlebihan.
Mencari Tambahan Penghasilan
Selain mengatur pengeluaran, peningkatan pemasukan juga membantu mempercepat tabungan. Cara nabung untuk beli rumah menjadi lebih ringan ketika ada sumber penghasilan tambahan.
Pilihan tambahan pemasukan yang sering dipilih:
- Pekerjaan lepas sesuai keahlian
- Usaha kecil berbasis online
- Jasa berbasis layanan digital
Pendapatan tambahan sebaiknya langsung dialokasikan ke tabungan rumah agar tidak tercampur dengan pengeluaran rutin.
Memanfaatkan Instrumen Keuangan Pendukung
Menabung di rekening biasa memang aman, namun pertumbuhannya terbatas. Cara nabung untuk beli rumah bisa dikombinasikan dengan instrumen keuangan yang memberikan imbal hasil lebih baik.
Instrumen yang sering digunakan:
- Deposito berjangka
- Reksa dana pasar uang
- Reksa dana pendapatan tetap
Pemilihan instrumen disesuaikan dengan jangka waktu target pembelian rumah. Untuk rencana jangka menengah, instrumen dengan risiko rendah lebih sering dipilih agar dana tetap stabil.
Memantau Perkembangan Tabungan Secara Berkala
Tabungan rumah perlu dipantau agar tetap berada di jalur yang sesuai. Cara nabung untuk beli rumah akan lebih terkontrol dengan evaluasi rutin.
Hal yang bisa dilakukan saat evaluasi:
- Mengecek saldo tabungan rumah
- Membandingkan target dengan realisasi
- Menyesuaikan nominal setoran bila diperlukan
Evaluasi tidak selalu berarti menambah beban. Penyesuaian kecil justru membantu menjaga ritme tabungan tetap sehat dan realistis.
Menyediakan Dana Darurat Terpisah
Tabungan rumah sebaiknya tidak dijadikan sumber dana saat kondisi darurat. Cara nabung untuk beli rumah akan lebih aman ketika dana darurat sudah tersedia secara terpisah.
Dana darurat umumnya disiapkan sebesar:
- 3 bulan pengeluaran rutin untuk lajang
- 6 bulan pengeluaran rutin untuk keluarga
Keberadaan dana darurat menjaga tabungan rumah tetap utuh meski terjadi kondisi tidak terduga.
Menentukan Skema Pembelian Rumah
Menabung untuk rumah tidak lepas dari pilihan skema pembelian. Cara nabung untuk beli rumah berbeda antara pembelian tunai dan KPR.
Perbandingan singkat:
- Pembelian tunai membutuhkan tabungan penuh sesuai harga rumah
- KPR lebih fokus pada tabungan DP dan biaya awal
Pemilihan skema disesuaikan dengan kemampuan keuangan dan stabilitas penghasilan. Banyak orang memilih KPR agar kepemilikan rumah bisa tercapai lebih cepat.
Penutup
Cara nabung untuk beli rumah membutuhkan perencanaan, kebiasaan yang konsisten, serta pengelolaan keuangan yang terarah. Target yang jelas, pengaturan pengeluaran, peningkatan pemasukan, serta pemilihan instrumen keuangan menjadi fondasi utama dalam perjalanan menuju rumah sendiri.
Dengan pendekatan yang realistis dan disiplin, tabungan rumah dapat tumbuh secara bertahap tanpa mengorbankan kebutuhan hidup sehari-hari. Rumah bukan sekadar impian, melainkan tujuan finansial yang bisa dicapai dengan cara yang tepat dan terukur.
. Setelah dana terkumpul, tahap berikutnya adalah menyusun surat perjanjian jual beli rumah yang jelas dan tertulis. Sisihkan juga dana perlindungan awal seperti asuransi kebakaran rumah sejak rumah mulai ditempati.


Leave a Comment